
Efisiensi Daerah Diuji Prioritas Belanja Kemendagri
Terkini
10 Aug 2026 09:51
•
9 min read
•
121 views
•
By Redaksi: PerwirasatuNews.my.id
PerwirasatuNews.my.id, 10 Agustus 2026Ketika pemerintah daerah diminta mengencangkan ikat pinggang sebelum memperoleh tambahan dana dari pusat, muncul...
PerwirasatuNews.my.id, 10 Agustus 2026
Ketika pemerintah daerah diminta mengencangkan ikat pinggang sebelum memperoleh tambahan dana dari pusat, muncul pertanyaan yang tak kalah penting di tingkat pemerintah pusat. Di tengah tekanan fiskal dan potensi kesulitan pembayaran belanja pegawai di sejumlah daerah, bagaimana pemerintah memastikan setiap rupiah anggaran kementerian juga melewati pengujian prioritas, urgensi, manfaat, dan efisiensi yang sama?
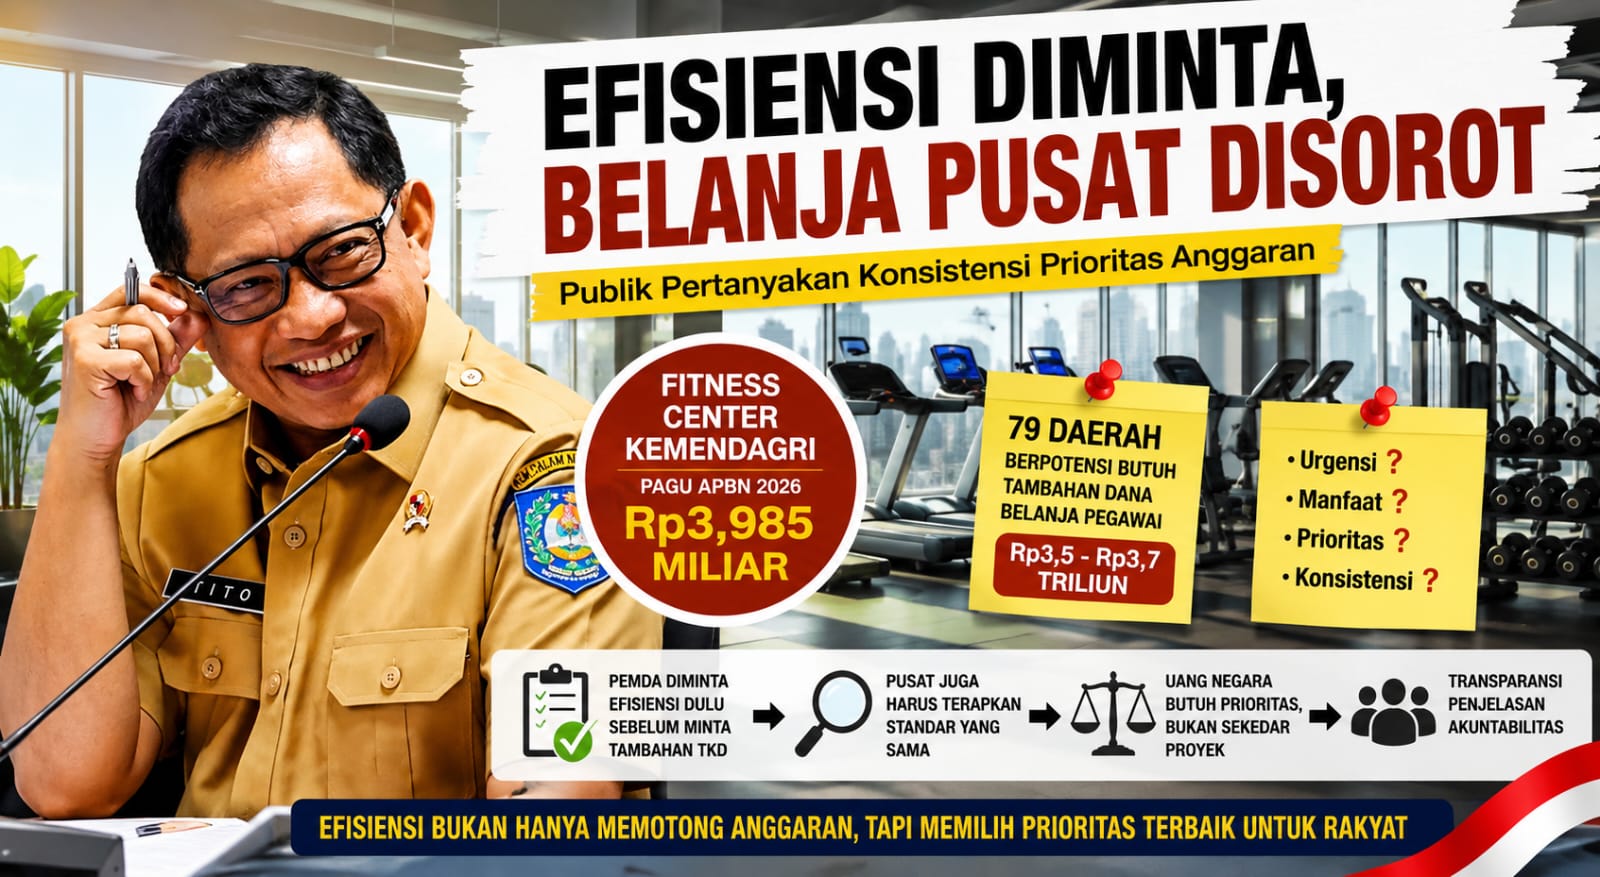
Pertanyaan itu mengemuka setelah Menteri Dalam Negeri Tito Karnavian meminta pemerintah daerah melakukan efisiensi terlebih dahulu sebelum mengajukan tambahan Transfer ke Daerah atau TKD. Tito menyampaikan hal tersebut pada Rabu, 5 Agustus 2026. Pemerintah daerah diminta mengevaluasi berbagai pengeluaran, termasuk perjalanan dinas, rapat, dan belanja operasional, sebelum pemerintah pusat mempertimbangkan tambahan dukungan fiskal.
ANTARA dalam berita yang dipublikasikan 5 Agustus 2026 melaporkan bahwa Kemendagri mengidentifikasi 79 daerah yang berpotensi membutuhkan tambahan dukungan untuk memenuhi belanja pegawai. Kebutuhan tambahan tersebut diperkirakan sekitar Rp3,5 triliun hingga Rp3,7 triliun. Angka itu menggambarkan tekanan fiskal yang tidak kecil, terutama bagi daerah dengan kapasitas pendapatan yang terbatas.
Pemberitaan Metro TV pada 5 Agustus 2026 juga menempatkan pernyataan Tito dalam konteks yang sama. Pemerintah daerah diminta membuktikan terlebih dahulu bahwa langkah efisiensi telah dilakukan secara maksimal sebelum mengharapkan tambahan dana dari pemerintah pusat. Pesannya jelas: ruang fiskal harus dikelola dengan lebih disiplin dan belanja yang kurang prioritas perlu dievaluasi.
Namun, pada saat narasi efisiensi tersebut mengemuka, data pengadaan pemerintah menunjukkan adanya paket Pekerjaan Pembangunan Sarana Fitness Center Kemendagri. Paket tersebut berada di lingkungan Sekretariat Jenderal Kementerian Dalam Negeri, berlokasi di Kantor Pusat Kemendagri, Jakarta Pusat, dengan pagu sekitar Rp3,985 miliar dan sumber dana APBN 2026.
Data pengadaan yang memuat paket dengan kode tender 10125572000 itu menunjukkan bahwa proyek tersebut merupakan pekerjaan pembangunan sarana fitness center. Nilai pagunya berada pada kisaran Rp4 miliar. Data tersebut menjadi menarik bukan semata karena jumlah uang yang tercantum, melainkan karena muncul bersamaan dengan agenda pemerintah yang sedang menekankan efisiensi anggaran.
Di sinilah persoalannya harus diletakkan secara proporsional. Keberadaan fitness center tidak otomatis berarti pemborosan. Fasilitas kebugaran bagi aparatur dapat saja memiliki alasan yang rasional, misalnya untuk mendukung kesehatan dan kebugaran pegawai. Pemerintah juga memiliki hak untuk menyediakan fasilitas penunjang bagi aparatur selama kebutuhan, anggaran, proses pengadaan, dan manfaatnya dapat dipertanggungjawabkan.
Karena itu, persoalan yang lebih penting bukan apakah pegawai pemerintah boleh memiliki fasilitas olahraga. Pertanyaan yang relevan adalah apakah pembangunan fasilitas tersebut merupakan prioritas pada saat pemerintah meminta daerah melakukan penghematan. Apakah proyek tersebut benar-benar mendesak? Apakah terdapat kajian kebutuhan? Apakah fasilitas serupa telah tersedia? Apakah pembangunan baru lebih efektif dibandingkan memanfaatkan fasilitas yang sudah ada?
Pertanyaan-pertanyaan tersebut bukan tuduhan. Justru sebaliknya, pertanyaan itu merupakan bagian dari pengawasan publik terhadap penggunaan APBN. Pemerintah yang mengelola uang masyarakat seharusnya mampu menjelaskan alasan di balik setiap belanja yang bernilai signifikan, terutama ketika kebijakan fiskal yang sedang didorong adalah efisiensi.
Yang juga perlu ditegaskan, pagu Rp3,985 miliar tidak boleh diperlakukan sebagai uang yang pasti telah dibelanjakan sebesar angka tersebut. Pagu adalah batas anggaran paket. Nilai kontrak atau realisasi akhirnya dapat berbeda. Karena itu, pemberitaan yang akurat harus membedakan antara pagu, harga perkiraan sendiri, nilai penawaran, dan nilai kontrak.
Perbedaan istilah tersebut penting karena feature yang baik tidak boleh membangun kesimpulan dari angka yang belum selesai diverifikasi. Jika nilai kontrak akhirnya lebih rendah daripada pagu, angka itulah yang seharusnya digunakan ketika membahas nilai pekerjaan. Begitu pula jika proyek belum selesai atau belum seluruhnya direalisasikan, tulisan harus menyebut statusnya secara tepat.
Dengan demikian, temuan proyek fitness center seharusnya diperlakukan sebagai pintu masuk untuk melihat lebih jauh bagaimana pemerintah menetapkan skala prioritas belanja. Bukan sebagai bukti otomatis bahwa pemerintah melakukan pemborosan.
Di sinilah konsep efisiensi perlu dipahami secara lebih cerdas. Efisiensi bukan sekadar memangkas anggaran. Efisiensi juga bukan perlombaan siapa yang paling banyak mengurangi belanja. Efisiensi adalah kemampuan pemerintah memastikan setiap rupiah yang dikeluarkan memberikan manfaat yang sepadan atau lebih besar dibandingkan biaya yang dikeluarkan.
Sebuah fasilitas olahraga mungkin memiliki manfaat bagi kesehatan pegawai. Tetapi manfaat tersebut perlu ditempatkan dalam urutan prioritas bersama berbagai kebutuhan lain. Pemerintah perlu menjelaskan mengapa fasilitas itu dibangun pada 2026, bukan ditunda. Pemerintah juga perlu menunjukkan apakah pembangunan tersebut telah melalui kajian kebutuhan dan apakah terdapat alternatif yang lebih murah.
Pertanyaan semacam itu semakin penting karena tekanan fiskal tidak hanya dialami pemerintah daerah. Kebijakan efisiensi seharusnya menjadi budaya pengelolaan anggaran secara keseluruhan. Jika daerah diminta memangkas perjalanan dinas, rapat, dan berbagai pengeluaran operasional sebelum meminta tambahan TKD, kementerian dan lembaga juga semestinya dapat menjelaskan dasar prioritas belanjanya secara terbuka.
Tetapi membandingkan nilai proyek fitness center sekitar Rp3,985 miliar dengan kebutuhan tambahan belanja pegawai sekitar Rp3,5 triliun hingga Rp3,7 triliun juga harus dilakukan secara hati-hati. Secara matematis, kedua angka itu berada pada skala yang sangat berbeda. Membatalkan satu proyek fitness center tidak akan menyelesaikan persoalan fiskal 79 daerah.
Karena itu, inti persoalannya bukan bahwa Rp4 miliar tersebut seolah-olah dapat menyelamatkan seluruh daerah yang mengalami tekanan anggaran. Argumen seperti itu justru akan melemahkan feature. Persoalan yang lebih substansial adalah konsistensi standar dalam menentukan prioritas belanja publik.
Sebuah kebijakan pemerintah akan lebih mudah dipercaya apabila prinsip yang disampaikan kepada daerah juga terlihat dalam perilaku anggaran pemerintah pusat. Efisiensi yang hanya diminta kepada pemerintah daerah berisiko dipersepsikan sebagai kebijakan satu arah. Sebaliknya, apabila pemerintah pusat menunjukkan bahwa belanja kementerian dan lembaga juga diperiksa berdasarkan urgensi dan manfaat, pesan efisiensi akan memiliki legitimasi yang lebih kuat.
Dalam konteks inilah pengadaan fitness center Kemendagri layak mendapat penjelasan resmi. Bukan karena fasilitas kebugaran merupakan sesuatu yang salah, melainkan karena publik berhak memahami dasar keputusan penggunaan APBN tersebut.
Pertanyaan paling mendasar adalah siapa pengguna fasilitas itu. Apakah seluruh aparatur Kemendagri atau hanya kelompok tertentu? Berapa kapasitasnya? Apa saja fasilitas yang dibangun? Berapa luas bangunannya? Bagaimana spesifikasi teknisnya? Apakah terdapat fasilitas olahraga sebelumnya? Berapa biaya pemeliharaannya setelah selesai dibangun?
Jawaban terhadap pertanyaan tersebut akan menentukan apakah proyek itu dapat dipahami sebagai kebutuhan penunjang kerja yang rasional atau justru merupakan belanja yang masih dapat ditunda.
Di sinilah peran transparansi menjadi penting. Pemerintah tidak cukup mengatakan bahwa proyek telah masuk APBN atau diproses melalui mekanisme pengadaan. Kepatuhan terhadap prosedur merupakan persyaratan dasar. Publik masih memiliki hak untuk bertanya mengenai efektivitas dan manfaatnya.
Sebab sebuah proyek dapat memenuhi seluruh prosedur administratif sekaligus tetap layak diperdebatkan dari sisi prioritas kebijakan. Legalitas dan kepatutan adalah dua hal yang berbeda. Pengadaan yang sah secara prosedural belum otomatis menyelesaikan pertanyaan mengenai apakah belanja tersebut merupakan pilihan terbaik dalam situasi fiskal tertentu.
Konteks yang lebih luas juga perlu diperhatikan. KPPOD dalam sejumlah kajian dan pemberitaan yang dimuat di situsnya menyoroti persoalan kapasitas fiskal daerah dan pentingnya memperhatikan perbedaan kemampuan fiskal antarwilayah. Salah satu materi yang dimuat KPPOD pada 10 Juni 2026 menekankan perlunya pendekatan yang lebih asimetris terhadap daerah karena kemampuan fiskal setiap daerah tidak sama.
Perspektif tersebut penting agar persoalan 79 daerah tidak disederhanakan menjadi sekadar masalah ketidakmampuan pemerintah daerah menghemat anggaran. Ada persoalan struktural mengenai kapasitas pendapatan daerah, hubungan fiskal pusat dan daerah, serta desain Transfer ke Daerah.
Dengan demikian, pemerintah pusat juga perlu berhati-hati agar kebijakan efisiensi tidak berubah menjadi sekadar pemindahan beban. Daerah diminta menghemat, tetapi pada saat yang sama pusat perlu menunjukkan bahwa dirinya juga melakukan pemeriksaan terhadap belanja yang dapat ditunda, dikurangi, atau dialihkan.
Pada akhirnya, polemik mengenai pembangunan fitness center Kemendagri tidak seharusnya berhenti pada pertentangan sederhana antara pemerintah dan publik. Persoalan ini justru dapat menjadi momentum untuk memperbaiki cara pemerintah menjelaskan dan mempertanggungjawabkan belanja negara.
Kemendagri perlu memberikan penjelasan mengenai latar belakang pembangunan fasilitas tersebut, waktu perencanaannya, dasar kebutuhan, sumber anggaran, status tender, nilai kontrak, spesifikasi pekerjaan, calon pengguna, serta estimasi biaya pemeliharaannya. Penjelasan tersebut penting agar publik tidak dipaksa membuat kesimpulan hanya dari angka pagu yang muncul dalam sistem pengadaan.
Jika Kemendagri dapat menunjukkan bahwa pembangunan itu memiliki kajian kebutuhan yang kuat, memberikan manfaat nyata bagi aparatur, telah melalui proses penganggaran yang sah, dan tidak bertentangan dengan kebijakan efisiensi yang berlaku, maka kontroversi tersebut semestinya dapat dijelaskan secara terbuka.
Sebaliknya, apabila ternyata proyek itu masih dapat ditunda tanpa mengganggu pelayanan dan kinerja pemerintahan, pemerintah juga tidak perlu alergi terhadap evaluasi. Menunda belanja yang tidak mendesak bukan berarti pemerintah gagal. Justru kemampuan menunda sebuah proyek ketika kondisi fiskal menuntut prioritas merupakan salah satu bentuk disiplin anggaran.
Karena itu, kata "efisiensi" tidak boleh dipersempit menjadi sekadar pemotongan. Efisiensi adalah kemampuan memilih. Pemerintah harus memilih mana yang harus dilakukan sekarang, mana yang dapat dilakukan kemudian, mana yang benar-benar memberikan manfaat, dan mana yang masih dapat ditunda.
Di sinilah prinsip kesetaraan standar menjadi penting. Pemerintah pusat tidak semestinya berada pada posisi sebagai pihak yang hanya menilai efisiensi pemerintah daerah. Pusat juga harus bersedia dinilai dengan ukuran yang sama ketika menggunakan APBN.
Begitu pula sebaliknya, pemerintah daerah tidak boleh menggunakan proyek di kementerian sebagai alasan untuk menghindari kewajiban melakukan pembenahan anggaran. Jika perjalanan dinas tidak produktif memangkas ruang fiskal, ia harus dikurangi. Jika rapat dapat dilakukan secara lebih efisien, ia harus disederhanakan. Jika belanja tertentu tidak mendesak, ia perlu ditunda.
Standarnya harus sama: kebutuhan, urgensi, manfaat, efektivitas, transparansi, dan akuntabilitas.
Dalam perspektif tersebut, proyek fitness center Kemendagri sekitar Rp3,985 miliar bukanlah persoalan karena olahraga dianggap tidak penting. Persoalannya adalah apakah negara sudah memilih prioritas yang paling tepat ketika ruang fiskal sedang mendapatkan tekanan.
Pertanyaan itu menjadi semakin relevan ketika pada 5 Agustus 2026 Mendagri meminta daerah melakukan efisiensi sebelum memperoleh tambahan TKD. Publik tentu berhak mengharapkan pesan yang sama diterapkan secara konsisten dalam pengelolaan anggaran pemerintah pusat.
Sebab uang negara bukan sekadar angka yang tercantum dalam dokumen anggaran. Setiap rupiah merupakan pilihan. Ketika negara memilih membiayai satu proyek, negara sekaligus memilih untuk tidak menggunakan dana tersebut bagi kebutuhan lain pada saat yang sama.
Karena itu, kritik terhadap sebuah proyek tidak boleh didasarkan pada prasangka. Tetapi pemerintah juga tidak semestinya menganggap setiap pertanyaan publik sebagai serangan. Kritik berbasis data justru merupakan bagian dari mekanisme pengawasan dalam pengelolaan keuangan negara.
Feature ini pada akhirnya tidak sedang mengatakan bahwa pembangunan fitness center Kemendagri adalah pemborosan. Feature ini mengajukan pertanyaan yang lebih mendasar: apakah standar efisiensi yang sedang diminta pemerintah pusat kepada daerah juga menjadi standar yang diterapkan dalam setiap keputusan belanja di lingkungan pemerintah pusat?
Jawaban atas pertanyaan tersebut seharusnya tidak diberikan melalui retorika, melainkan melalui dokumen, data, kajian kebutuhan, proses pengadaan, nilai kontrak, dan penjelasan yang terbuka.
Jika pemerintah mampu memberikan semua itu, maka proyek tersebut dapat dinilai secara objektif. Jika tidak, ruang pertanyaan publik akan tetap terbuka.
Pemerintahan yang kuat bukan pemerintahan yang tidak pernah dipertanyakan. Pemerintahan yang kuat adalah pemerintahan yang mampu menjawab pertanyaan mengenai penggunaan uang rakyat dengan data yang jelas, alasan yang rasional, dan pertanggungjawaban yang terbuka.
Efisiensi baru akan memiliki makna apabila dimulai dari atas, diterapkan secara konsisten, dan dapat diuji oleh publik.
Sumber: Dwi Taufan Hidayat
Komentar (0)
Belum ada komentar.
Related Articles
Ad
Recent Articles
•
Komitmen Bangun Jakarta Bersinar Dukung Pramono, Ormas Madas Nusantara Akan Kritisi Bank Jakarta Serta Sejumlah BUMD dan Dinas Yang Diduga Bocor
•
Partai Loyalis Soeharto, Parsindo Mulai Konsolidasi Memanaskan Mesin Partai Menuju Pemilu 2029
•
LSM LIRA Trenggalek Launching Aplikasi Teras Desa di Kecamatan Pule Permudah Akses Layanan Online Masyarakat Desa
•
Genteng Bongkaran SDN 1 Maroko Diduga Diperjualbelikan, MOI Jabar Minta Pengelolaan Aset Diperiksa
•
Diduga Ada Potongan 3% Dana BOSP PKBM Garut, Pengelola Diminta Buka Suara
•
Polisi Amankan Tiga Tersangka Bisnis Gelap Benih Lobster di Garut
•
Biaya Parkir Wisata Cipanas Jadi Sorotan, Begini Kata Kepala Disparbud Garut
•
Oknum Kades Mekartanjung Diduga Terlibat Penganiayaan, Keluarga Korban Pertimbangkan Langkah Hukum
•
Demo Akbar Desak Hukum Mati Koruptor Kakap dan Segera Sahkan UU Perampasan Aset
•
Pengajian Rutin Bulanan MT.Balwan Gelar Tema: Perkuat Persatuan dan Syukuri Nikmat Kemerdekaan
Popular Articles
•
Kedekatan Kadis Perkim Garut dengan Pengusaha AR Disorot, Isu Proyek Inden Mencuat
•
Dugaan Permintaan Uang Rp30 Juta Terkait Warung Tramadol di Garut
•
Polres Garut, Dinas Kesehatan, BPOM, dan BNNK Didesak Tingkatkan Pengawasan Dugaan Peredaran Obat Keras
•
Terduga Penyalahgunaan BBM Bersubsidi di Garut Ditangkap Polisi
•
Selamat Datang AKBP Niko N Adi Putra sebagai Kapolres Garut yang Baru